


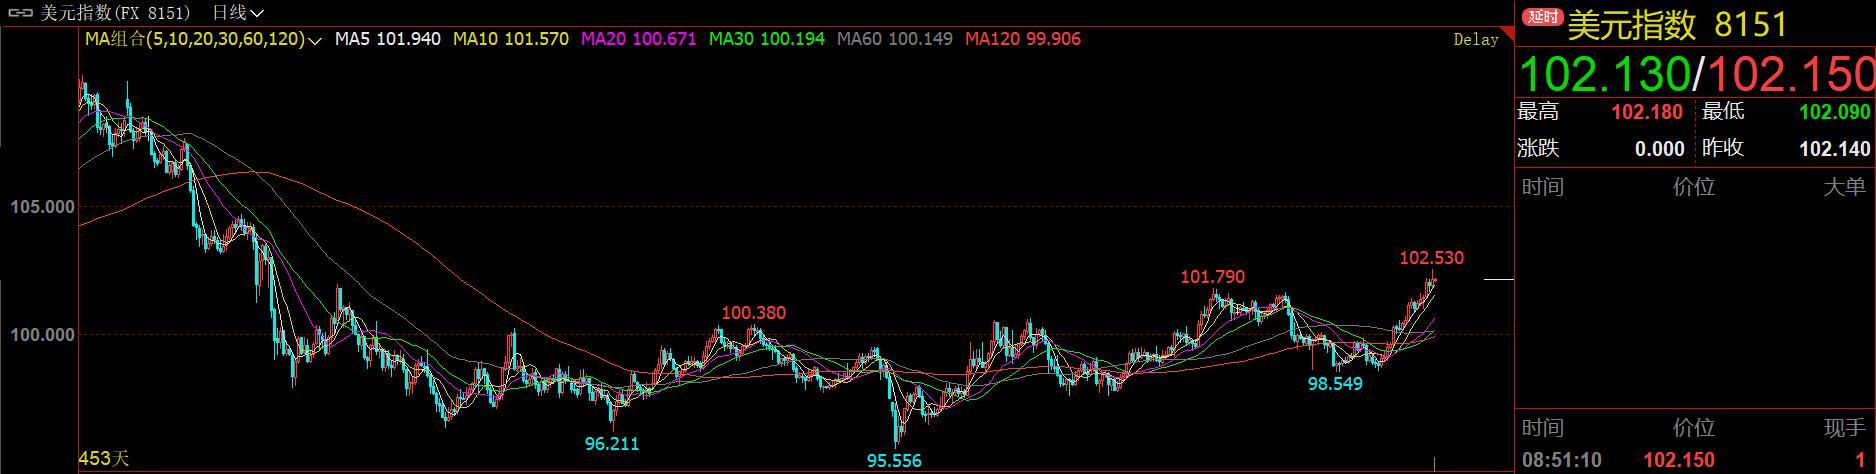
10月5日纽约收盘,美元指数收在102.14,涨0.2%,10月连涨三周,接近年内高点。三天前的10月2日,美国劳工部公布9月非农,只增加2.9万个岗位,预期8.4万到9万在线配资,低于所有预测区间下限。
更值得说的是方向。失业率升到4.2%,比8月高0.1个百分点;7月和8月合计下修6万。这份数据出来后,美联储10月加息的概率被压到不到两成。美元不但没跌,当天还刷新了年内高点。
我的判断是,这轮美元走的是另一条线,跟就业的关系已经不大。这轮美元定价的是美国长债利率,不是美联储下次开会加不加息。
教科书上那条链是这么走的:就业弱→加息预期降→美元跌。9月的非农把前两环兑现了,第三环没有发生。2年期美债跟着政策预期走,10月2日当天就往下滑,10月5日收在4.818%,微跌0.6个基点。
10年期走的是另一条路。10月5日收在5.311%,2002年4月以来的最高位;30年期跟着上到5.666%。同一个交易日,短端往下、长端往上,方向相反。美元指数这个月往上走,跟的就是长端那一条。
美元指数是六种货币的加权,欧元占57.6%,日元13.6%,英镑11.9%,加元9.1%,瑞典克朗4.2%,瑞士法郎3.6%。欧元一项就占近六成,剩下四成是日元、英镑等非欧货币。所以指数往上走,要么是欧元在跌,要么是美元对所有非美货币都在涨。
10月5日的盘面两件事都占了。欧元兑美元盘中最低1.1161,17个月低位;美元兑日元收在158附近;美元兑加元在1.426上方。美元对一篮子货币齐涨,没有一条腿缺。
同样是对非美货币齐涨,2015年底那一次性质完全不同。那次美联储启动加息周期,2年和10年同时往上,整条曲线上移,加息预期本身就在长端兑现,美元跟的是短端。这一次反着来,2年往下、10年往上,曲线熊陡。曲线变陡是本轮美元上涨最核心的信号:市场不再指望美联储靠加息压通胀,转而要求债市自己给出更高的期限补偿。发动机换了,这一段涨势才站得住。
长端凭什么在24年最高的位置,这个才是关键。
10月5日公布的9月ISM服务业指数54.9,比前月回落0.5个百分点;商业活动56.5,回落5.2;新订单59.8,回落1.1,经济活动在放缓。但同一份报告里,物价支付分项跳到74.0,比前月还高1.4,是2022年7月以来最高,连续22个月站在60以上。 新出口订单从56.3掉到46.9,八个月来首次跌破50。
活动在降温,价格在加速。买10年期国债的人不在意美联储下次加不加息,他在意的是未来十年的通胀会不会就这样粘住了。物价支付74意味着服务业的定价权还在企业手里,工资和成本的压力在往里传。这不是油价扰动,是黏性通胀。这个答案已经够了。
供给侧同时在推。10月这一周,美国财政部连标三期季度再融资国债:3年580亿、10年390亿、30年220亿,合计1190亿美元,20年期130亿续发行排在月中。四季度净借债规模预计6280亿。全球主权债都在被抛售,美国一边往长端压供给,需求端要补偿、供给端在加量,收益率只能往上顶。
真避险的资金会买长债,这一次长债自己在跌,这是最锋利的一刀。
美元涨、利率涨、黄金跌,三个方向同时出现,说明这轮买盘要的是回报率,不是安全感。避险资金的去向是长债,买的人多,收益率就该往下走。这一次10年期收在24年最高位,没有追着买长端的避险盘,收益率是被抛上去的。
拿黄金对照更清楚。现货金10月5日收在每盎司4140美元一线,周跌3.6%。黄金不生息,10年期5.31%,持有黄金的机会成本摆在那里。9月16日美联储刚加息25个基点,联邦基金利率到了3.75%–4%,是2023年7月以来首次加息。美元现金名义利率近4%、长端5.3%有票息,这笔账眼下比持有黄金划算。
同一天晚上还有反证。10月5日美股三大指数集体收涨,纳指涨1.05%收在27477点创新高,英伟达涨2.12%、市值5.76万亿美元。风险资产和美元同涨,在避险叙事里是矛盾的。长债收益率在24年高位,黄金在跌,纳指在创新高。涨的不是避险需求,是持有美元现金的实际回报率站上了高地。
欧元塌下来的另一半,缺了它美元指数走不到102。
10月5日欧元盘中跌到1.1161,背后是法国国债利差在急速走阔。上周法国10年期对德国的利差一度突破150个基点,是2011年底欧债危机以来首次,10月5日仍在146个基点附近,意大利利差同步走宽到约120个基点。法国2026年财政赤字约GDP的5.4%,债务率119%,2027年计划新发3400亿欧元国债,但议会分裂,紧缩方案能不能落地市场存疑。资金从法债流向德债,法债收益率被抛上去、德债被买下来,利差越拉越开。欧元占美元指数权重近六成,欧元区核心国家的财政裂痕本身就在把欧元往下按,美元的涨势不只是美国自己的事。
后续走向,我只盯一个数:10年期美债收益率。
只要10年期还在5.3%附近,美元强势就有支撑在线配资,指数102上方还能延续。10年期回到4.5%以下,这轮涨势就到头了。这条线是这个判断失效的界线。5.31%不是顶也不是底,是全球资金给美元现金重新定价的刻度。长端不动,美元这一轮就不会先松。
文章为作者独立观点,不代表联华证券-杠杆股票平台-股票配资账户观点
- 上一篇:期货开户配资 日本经济新闻社一名员工微软 Microsoft 365 账号遭黑客入侵
- 下一篇:没有了


