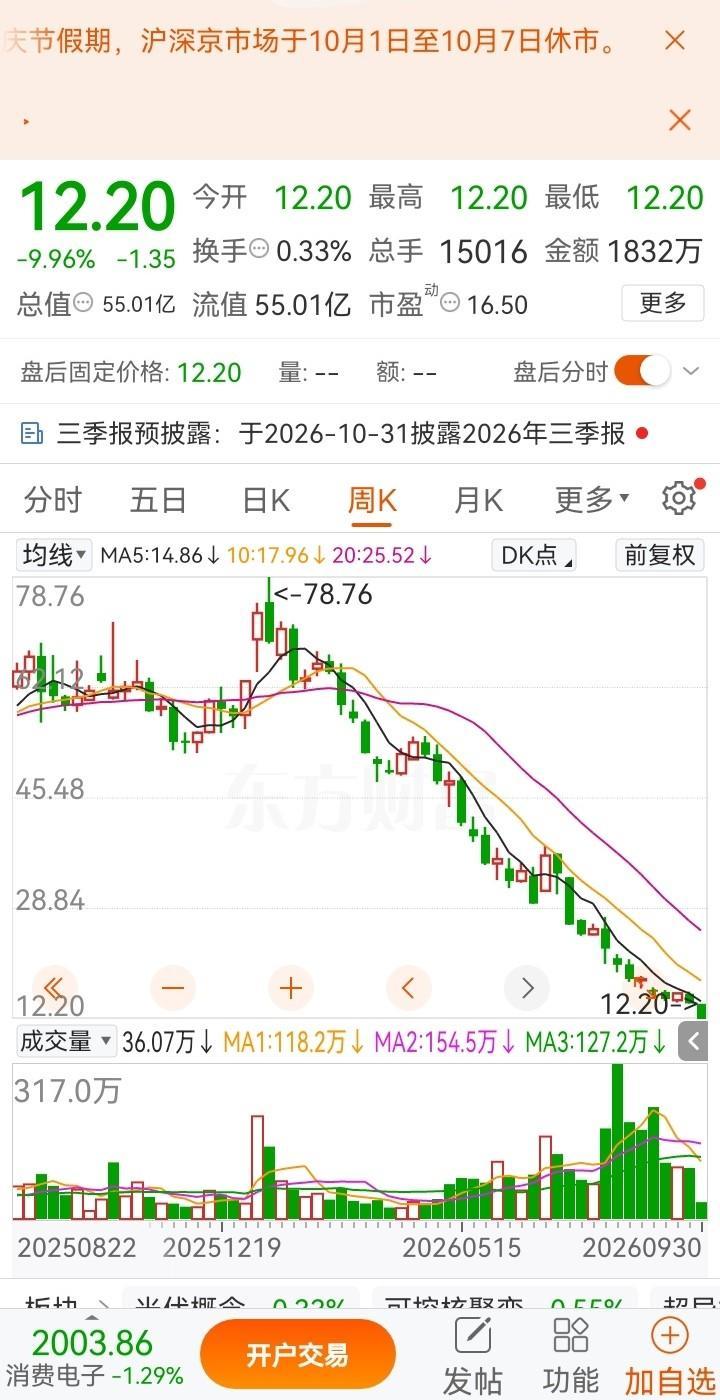
今年跌幅最惨的股票?股价从78.76元的高位一路坠落,如今仅剩12.20元股票操作平台,跌势几乎看不到支撑,下跌毫无底线。
其实,真正值得聊的不是“跌得有多惨”,而是很多人面对这种走势时,脑子里只剩下两个字:回本。
这只股票就是联创光电,如今的简称已经变成了“ST联光”。名字前面多了两个字母,背后却是一连串真金白银的问题。
先算一笔账。78.76元跌到12.20元,按这两个价位计算,回撤约84.51%。可从12.20元重新涨回78.76元,需要上涨约545.57%。跌去八成多,得涨五倍多才能回到原位,“等一波反弹”这句话,分量远比想象中重。
亏损最容易制造一种错觉:以前卖过七八十元,现在十来元,怎么也该便宜了吧?可历史高价只说明有人曾经愿意付那个价钱,不能保证公司今天仍值那么多,更不能替未来的买家作主。
联创光电的问题,也早已超出普通的股价波动。
截至9月下旬,控股股东江西省电子集团还有约16.92亿元占用资金未退回。
钱是怎么出去的?上市公司两家全资子公司通过贸易协议支付预付款,款项经过控股股东控制的关联方,最终流向控股股东。
正常情况下,预付款是为了采购商品、安排生产;钱最终被大股东占用,又赶上大股东债务危机,就变成了上市公司自己的资金难题。
9月29日,公司股票停牌一天,9月30日起被实施其他风险警示。这次戴帽,触发点是资金占用未能按期清偿或整改。投资者等的,不只是股价变红,更是钱能不能真正回来。
事情还在向融资端传导。到9月16日,公司及子公司金融机构借款和票据逾期本金合计约14.39亿元,占最近一期经审计净资产的32.26%。部分银行账户、子公司及参股公司股权也出现被冻结的情况。
这意味着,原本该用于经营的钱被占用,债务又到期,银行还可能抽贷、断贷。企业需要解决的是资金周转、偿债和经营之间的连锁压力,几根上涨的阳线,解决不了这些问题。
业绩同样承压。2026年上半年,公司营业收入13.24亿元,同比下降19.64%;归母净利润1.67亿元,同比下降36.70%。公司仍有盈利,但盈利数字和手头能不能拿出钱,是两回事。
我认为,讨论这样的股票,最该盯住的是资金清偿和经营恢复。激光、超导这些业务方向有想象空间,可产业前景再漂亮,也得落实成收入、利润和能够收回来的现金。
回头看,高位时也并不缺乐观声音。浙商证券曾维持“买入”评级,国信证券首次覆盖时给予“优于大市”评级,并给出72.40元至75.10元的估值区间。后来股价大幅下行,提醒人们:研报有分析价值,却没有替投资者兜底的功能。
与此同时,控股股东在2月9日至5月8日期间,通过大宗交易减持约795.46万股,减持价格在43.25元至60.31元之间,金额约4.22亿元。
研究机构的看好和大股东的减持,都该放进判断里。前者讨论成长预期,后者涉及股东自己的资金需求。只挑让自己安心的信息看,容易把研究股票变成给持仓找理由。
最让人头疼的,恰恰是“回本以后我就走”。
这句话一出口,买入价就成了心里的裁判。跌了,觉得不能卖;反弹了,嫌离成本还远;继续跌,又想补一点。操作越来越忙,真正决定公司价值的问题,却可能没看几眼。
补仓确实能降低平均买入成本,但不会自动消除亏损。假设78.76元买了100股,再在12.20元买100股,不计费用,平均成本会降到45.48元。听着轻松不少,可持股翻倍了,投入也增加了;按12.20元计算,原有的6656元亏损并没有消失。
如果公司经营改善,增加投入可以有自己的逻辑;如果理由只是“已经跌这么多”,那就是拿新钱替旧判断撑场面。成本线下来了,风险敞口却可能上去了,账户可不会因为你的决心大就发安慰奖。
更有用的办法,是暂时把买入价放到一边:假如今天手里全是现金,面对同样的资金占用、债务逾期和业绩变化,自己还愿不愿意承担这份风险?
这个问题并不要求所有人作出同一种选择。有人愿意等待风险化解,有人更重视资金周转,但选择应当围绕当下的事实展开,不能只由过去花了多少钱决定。
公司目前正在催收占用资金、筹措偿债资金,并与债权人协商展期、调整还款计划。未来有没有转机,要看清偿进展、债务安排和经营改善能否落地。行动取得实效,才有重新评估的基础。
我不赞成嘲笑被套的人。亏钱已经够难受,旁观者没有必要再补一刀。但我也不赞成把死扛包装成信念。投资需要耐心,也需要承认条件发生变化。
回本当然是愿望,可保护剩下的资金、修正判断,同样是进步。市场不会记住谁在78元买过,更不会按每个人的成本安排上涨。真正值得守住的股票操作平台,是让下一次决定比上一次更清醒的能力。
文章为作者独立观点,不代表联华证券-杠杆股票平台-股票配资账户观点
相关文章